Domain energiekontrollsysteme.de kaufen?
Wir ziehen mit dem Projekt
energiekontrollsysteme.de um.
Sind Sie am Kauf der Domain
energiekontrollsysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain energiekontrollsysteme.de kaufen?
Wie werden Bimetall-Materialien zur Messung, Steuerung und Regelung verwendet?
Bimetall-Materialien werden in der Regel zur Temperaturmessung, -steuerung und -regelung verwendet. Sie bestehen aus zwei unterschiedlichen Metallen, die unterschiedliche Ausdehnungskoeffizienten haben. Wenn sich die Temperatur ändert, verformt sich das Bimetall und kann so als Temperaturindikator oder Schalter fungieren. Dies wird beispielsweise in Thermostaten, Thermometern oder Temperaturreglern eingesetzt. **
Was sind die Vorteile der MSR-Technik im Vergleich zu herkömmlichen Systemen zur Messung, Steuerung und Regelung von Prozessen?
Die MSR-Technik ermöglicht eine präzisere und schnellere Messung, Steuerung und Regelung von Prozessen. Sie bietet eine höhere Flexibilität und Anpassungsfähigkeit an veränderte Bedingungen. Zudem ermöglicht sie eine bessere Überwachung und Optimierung von Prozessen. **
Ähnliche Suchbegriffe für Körperschaftsteuergesetz
Top-Angebote
Produkte zum Begriff Körperschaftsteuergesetz:
-
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuergesetz KommentarKörperschaftsteuergesetz Kommentar , Die Körperschaftsteuer gehört zu den deutschen Steuerarten, auf die europäisches Recht mit am stärksten durchschlägt. Zuletzt betroffen waren die Regelungen zur Zinsschranke (§ 4h EStG, § 8a KStG). Bis zum 31.12.2023 hatte der Gesetzgeber Zeit, die diesbezüglichen Vorgaben der ATAD-Richtlinie in deutsches Recht zu übertragen. Die Neuregelungen sind im Kreditzweitmarktförderungsgesetz enthalten, das am 1.1.2024 in Kraft getreten ist¿. Mit dem Wachstumschancengesetz, dass am 28.3.2024 in Kraft getreten ist, will der Gesetzgeber Körperschaften entlasten und Anreize zu Investitionen geben. Der Mössner/Seeger zählt seit 40 Jahre zu den Standard-Kommentaren zum Körperschaftsteuerrecht; als Mössner/Oellerich/Valta führt er diese Tradition nun in 6. Auflage als gebundener Kommentar mit unterjähriger Online-Aktualisierung fort und erläutert die Vorschriften des KStG verständlich und praxisgerecht. Zum einen besonders gestaltungsorientiert unterstützt Sie der Kommentar mit zahlreichen Praxishinweisen, Checklisten, Beispielen und Grafiken im Tagesgeschäft. Dank seiner wissenschaftlichen Tiefe trägt er zur Meinungs- und Lösungshilfe bei, was nicht zuletzt in der Zitierung durch Gerichte zum Ausdruck kommt.¿ Rechtsstand der Printauflage ist der 1.4.2024. Die Online-Version, die im Erwerb dieser Printausgabe enthalten ist, steht Ihnen bis zum Erscheinen der Folgeauflage mit ihren unterjährigen Online-Aktualisierungen und Zusatzinhalten zur Verfügung. Sie bleiben informiert, welche gravierenden Änderungen in Rechtsprechung und Verwaltungsmeinung es gibt und welche Gesetzesvorhaben anstehen. Die Änderungsdokumentation hilft Ihnen, die konkreten Aktualisierungen leicht nachzuverfolgen. Zudem ist die Online-Version mit zahlreichen weiterführenden Inhalten der NWB Datenbank verknüpft.¿ Inklusive Online-Version und "Frag den Kommentar!" KI Recherche. Mit "Frag den Kommentar!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: EU-steuerpolititscher Hintergrund. Erster Teil: Steuerpflicht. § 1 Unbeschränkte Steuerpflicht. § 1a Option zur Körperschaftsbesteuerung. § 2 Beschränkte Steuerpflicht. § 3 Abgrenzung der Steuerpflicht bei nichtrechtsfähigen Personenvereinigungen und Vermögensmassen sowie bei Realgemeinden. § 4 Betriebe gewerblicher Art von juristischen Personen des öffentlichen Rechts. § 5 Befreiungen. § 6 Einschränkung der Befreiung von Pensions-, Sterbe-, Kranken- und Unterstützungskassen. § 6a Einkommensermittlung bei voll steuerpflichtigen Unterstützungskassen. Zweiter Teil: Einkommen. Erstes Kapitel: Allgemeine Vorschriften. § 7 Grundlagen der Besteuerung. § 8 Ermittlung des Einkommens. § 8a Betriebsausgabenabzug für Zinsaufwendungen bei Körperschaften (Zinsschranke). § 8b Beteiligung an anderen Körperschaften und Personenvereinigungen. § 8c Verlustabzug bei Körperschaften. § 8d Fortführungsgebundener Verlustvortrag. § 9 Abziehbare Aufwendungen. § 10 Nichtabziehbare Aufwendungen. § 11 Auflösung und Abwicklung (Liquidation). § 12 Verlust oder Beschränkung der des Besteuerungsrechts der Bundesrepublik Deuschland. § 13 Beginn und Erlöschen der Steuerbefreiung. Zweiter Teil: Sondervorschriften für die Organschaft. Vorbemerkungen zu §§ 14 - 19 KStG. § 14 Aktiengesellschaft oder Kommanditgesellschaft auf Aktien als Organgesellschaft. § 15 Ermittlung des Einkommens bei Organschaft. § 16 Ausgleichszahlungen. § 17 Andere Kapitalgesellschaften als Organgesellschaft. § 18 (weggefallen). § 19 Steuerabzug bei Organträger. Drittes Kapitel: Sondervorschriften für Versicherungsunternehmen, Pensionsfonds und Bausparkassen. § 20 Schwankungsrückstellungen, Schadenrückstellungen. § 21 Beitragsrückerstattungen. § 21a Deckungsrückstellungen. § 21b (weggefallen). Viertes Kapitel: Sondervorschriften für Genossenschaften. § 22 Genossenschaftliche Rückvergütung. Dritter Teil: Tarif; Besteuerung bei ausländischen Einkunftsteilen. § 23 Steuersatz. § 24 Freibetrag für bestimmte Körperschaften. § 25 Freibetrag für Genossenschaften sowie Vereine, die Land- und Forstwirtschaft betreiben. § 26 Steuerermäßigung bei ausländischen Einkünften. Vierter Teil: Nicht in das Nennkapital geleistete Einlagen und Entstehung und Veranlagung. § 27 Nicht in das Nennkapital geleistete Einlagen. § 28 Umwandlung von Rücklagen in Nennkapital und Herabsetzung des Nennkapitals. § 29 Kapitalveränderungen bei Umwandlungen. § 30 Entstehung der Körperschaftsteuer. § 31 Steuererklärungspflicht, Veranlagung und Erhebung der Körperschaftsteuer. § 32 Sondervorschriften für den Steuerabzug. § 32a Erlass, Aufhebung oder Änderung von Steuerbescheiden bei verdeckter Gewinnausschüttung oder verdeckter Einlage. Fünfter Teil: Ermächtigungs- und Schlussvorschriften. § 33 Ermächtigungen. § 34 Schlussvorschriften. § 35 Sondervorschriften für Körperschaften, Personenbereinigungen oder Vermögensmassen in dem in Artikel 3 des Einigungsvertrages genannten Gebiet. Sechster Teil: Sondervorschriften für den Übergang vom Anrechnungsverfahren zum Halbeinkünfteverfahren. Vorbemerkungen zu §§ 36 - 40 KStG. § 36 Endbestände. § 37 Körperschaftsteuererhöhung. § 39 Einlagen der Anteilseigner und Sonderausweis. § 40 (weggefallen). , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Oellerich, Ingo~Valta, Matthias, Bearbeitung: Helm, Thorsten~Sternberg, Christian~Himmer, Klaus~Bischoff, Christian~Böhmer, Julian~Brocke, Klaus von~Müller, Thomas~Oellerich, Ingo~Geißer, Martin~Silberberg, Lilia, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage, Keyword: Europäischer Binnenmarkt; Körperschaftsteuerrecht; Organschaft; Umwandlung; Übergangsvorschriften; Verdeckte Gewinnausschüttung; Zinsschranke; KStG; Körperschaftsteuer; Praktikerkommentar; Praxiskommentar; KöMoG; Optionsmodell, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Seitenanzahl: xxv, Seitenanzahl: 2321, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 2400 Blätter, Länge: 242, Breite: 181, Höhe: 62, Gewicht: 2064, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077440001 V14550-978-3-482-643- B0000077440002 V14550-978-3-482-643-2,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Steuerung und Regelung?
Die Steuerung bezieht sich auf den Prozess der Festlegung von Zielen und der Festlegung von Maßnahmen, um diese Ziele zu erreichen. Die Regelung hingegen bezieht sich auf den Prozess der Überwachung und Anpassung von Aktivitäten, um sicherzustellen, dass sie den festgelegten Zielen entsprechen. Während die Steuerung die strategische Ebene betrifft, konzentriert sich die Regelung auf die operative Ebene. **
-
Wie funktioniert die Steuerung und Regelung bei Schulen?
Die Steuerung und Regelung bei Schulen erfolgt in der Regel durch das Bildungssystem des jeweiligen Landes oder der Region. Dabei gibt es verschiedene Ebenen der Steuerung, wie zum Beispiel das Ministerium für Bildung, das über die allgemeinen Rahmenbedingungen und Ziele der Bildungspolitik entscheidet. Auf der Ebene der Schulen selbst gibt es dann Schulleitungen, die für die Umsetzung der Vorgaben verantwortlich sind und die Schule nach bestimmten Regeln und Richtlinien führen. Zudem gibt es oft auch noch regionale oder kommunale Bildungsbehörden, die die Schulen unterstützen und kontrollieren. **
-
Was ist der Unterschied zwischen Steuerung und Regelung?
Die Steuerung bezieht sich auf den Prozess der Festlegung von Zielen und der Planung von Handlungen, um diese Ziele zu erreichen. Die Regelung hingegen bezieht sich auf den Prozess der Überwachung und Anpassung von Handlungen, um sicherzustellen, dass die Ziele erreicht werden. Steuerung ist also eher strategisch und planungsorientiert, während Regelung eher operativ und anpassungsorientiert ist. **
-
Was ist der Unterschied zwischen Steuerung und Regelung?
Die Steuerung bezieht sich auf den Prozess der Festlegung von Zielen und der Festlegung von Maßnahmen, um diese Ziele zu erreichen. Die Regelung hingegen bezieht sich auf den Prozess der Überwachung und Anpassung von Aktivitäten, um sicherzustellen, dass sie den festgelegten Zielen entsprechen. Während die Steuerung den Rahmen für die Handlungen setzt, sorgt die Regelung für die kontinuierliche Anpassung und Optimierung dieser Handlungen. **

Wie erfolgt die Regelung und Steuerung durch Hormone?
Die Regelung und Steuerung durch Hormone erfolgt durch die Freisetzung von Hormonen in den Blutkreislauf durch endokrine Drüsen. Diese Hormone gelangen dann zu den Zielzellen oder Organen, wo sie spezifische Rezeptoren binden und eine Reaktion auslösen. Auf diese Weise können Hormone verschiedene physiologische Prozesse im Körper regulieren, wie zum Beispiel den Stoffwechsel, das Wachstum, die Fortpflanzung und die Stressreaktion. **
Handelt es sich bei dem Vorgang, bei dem der Kühlerlüfter in Fahrzeugen anspringt, um eine Messung, eine Steuerung oder eine Regelung?
Es handelt sich um eine Regelung. Der Kühlerlüfter springt in Fahrzeugen an, um die Temperatur des Motors zu regulieren und ihn vor Überhitzung zu schützen. Die Regelung erfolgt auf Basis von Sensoren, die die Motortemperatur messen und entsprechende Signale an das Steuergerät senden, welches dann den Kühlerlüfter einschaltet. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuergesetz:
-
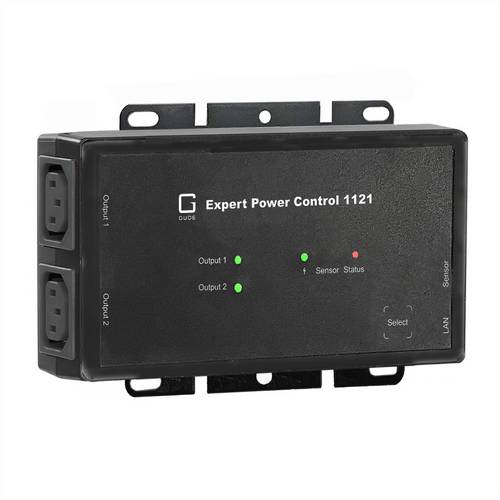
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
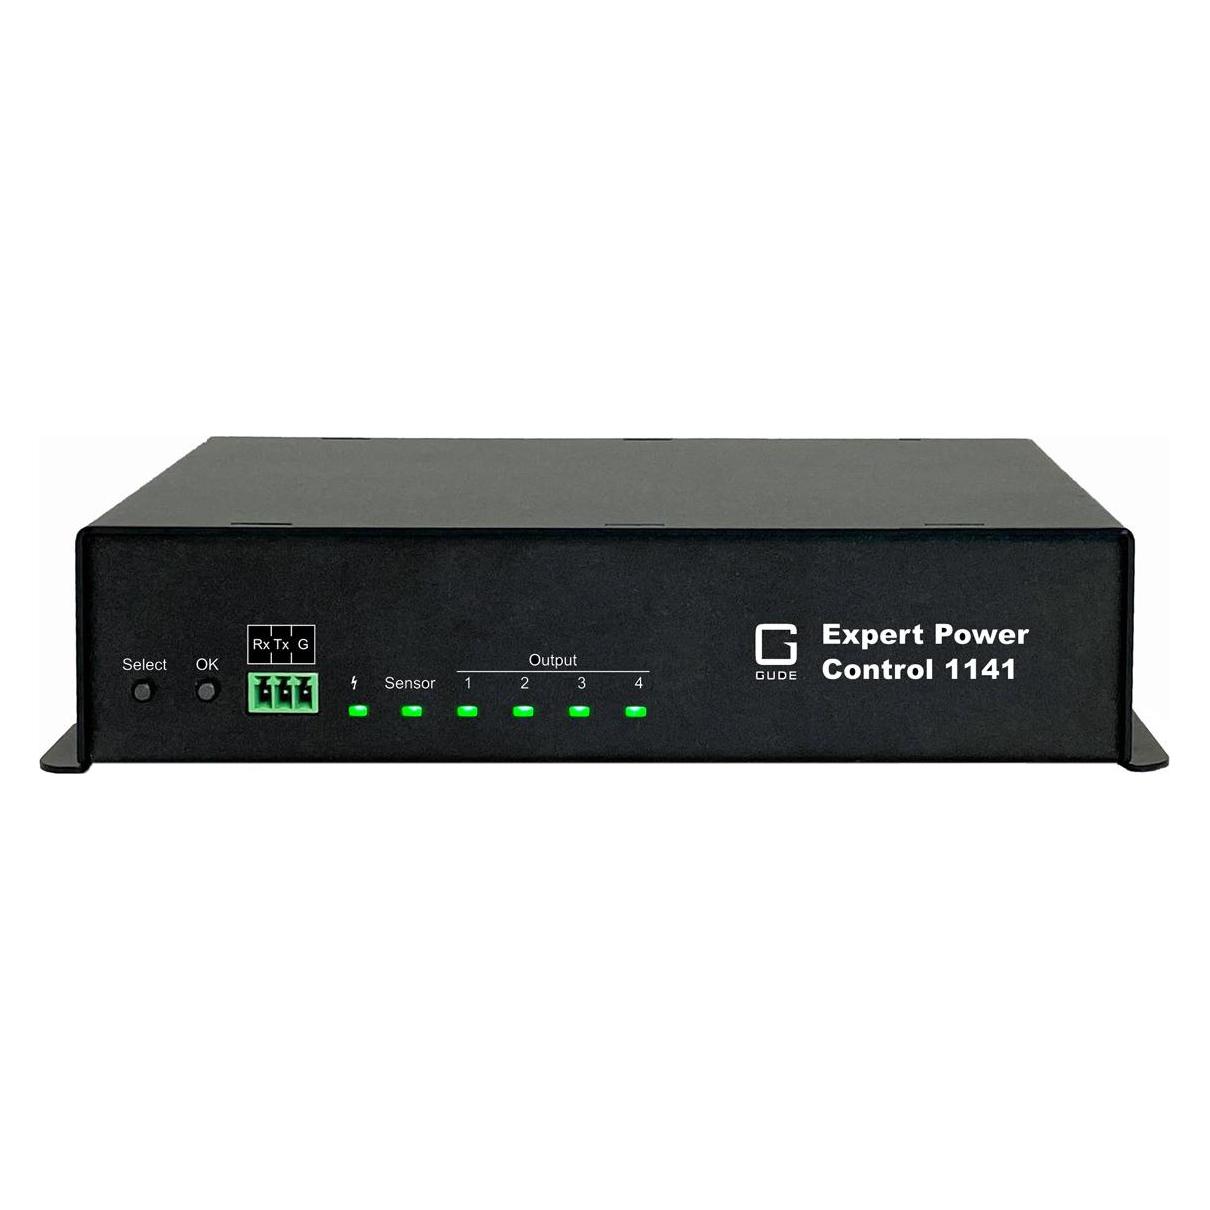
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Bimetall-Materialien zur Messung, Steuerung und Regelung verwendet?
Bimetall-Materialien werden in der Regel zur Temperaturmessung, -steuerung und -regelung verwendet. Sie bestehen aus zwei unterschiedlichen Metallen, die unterschiedliche Ausdehnungskoeffizienten haben. Wenn sich die Temperatur ändert, verformt sich das Bimetall und kann so als Temperaturindikator oder Schalter fungieren. Dies wird beispielsweise in Thermostaten, Thermometern oder Temperaturreglern eingesetzt. **
-
Was sind die Vorteile der MSR-Technik im Vergleich zu herkömmlichen Systemen zur Messung, Steuerung und Regelung von Prozessen?
Die MSR-Technik ermöglicht eine präzisere und schnellere Messung, Steuerung und Regelung von Prozessen. Sie bietet eine höhere Flexibilität und Anpassungsfähigkeit an veränderte Bedingungen. Zudem ermöglicht sie eine bessere Überwachung und Optimierung von Prozessen. **
-
Was ist der Unterschied zwischen Steuerung und Regelung?
Die Steuerung bezieht sich auf den Prozess der Festlegung von Zielen und der Festlegung von Maßnahmen, um diese Ziele zu erreichen. Die Regelung hingegen bezieht sich auf den Prozess der Überwachung und Anpassung von Aktivitäten, um sicherzustellen, dass sie den festgelegten Zielen entsprechen. Während die Steuerung die strategische Ebene betrifft, konzentriert sich die Regelung auf die operative Ebene. **
-
Wie funktioniert die Steuerung und Regelung bei Schulen?
Die Steuerung und Regelung bei Schulen erfolgt in der Regel durch das Bildungssystem des jeweiligen Landes oder der Region. Dabei gibt es verschiedene Ebenen der Steuerung, wie zum Beispiel das Ministerium für Bildung, das über die allgemeinen Rahmenbedingungen und Ziele der Bildungspolitik entscheidet. Auf der Ebene der Schulen selbst gibt es dann Schulleitungen, die für die Umsetzung der Vorgaben verantwortlich sind und die Schule nach bestimmten Regeln und Richtlinien führen. Zudem gibt es oft auch noch regionale oder kommunale Bildungsbehörden, die die Schulen unterstützen und kontrollieren. **
Ähnliche Suchbegriffe für Körperschaftsteuergesetz
-
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuergesetz KommentarKörperschaftsteuergesetz Kommentar , Die Körperschaftsteuer gehört zu den deutschen Steuerarten, auf die europäisches Recht mit am stärksten durchschlägt. Zuletzt betroffen waren die Regelungen zur Zinsschranke (§ 4h EStG, § 8a KStG). Bis zum 31.12.2023 hatte der Gesetzgeber Zeit, die diesbezüglichen Vorgaben der ATAD-Richtlinie in deutsches Recht zu übertragen. Die Neuregelungen sind im Kreditzweitmarktförderungsgesetz enthalten, das am 1.1.2024 in Kraft getreten ist¿. Mit dem Wachstumschancengesetz, dass am 28.3.2024 in Kraft getreten ist, will der Gesetzgeber Körperschaften entlasten und Anreize zu Investitionen geben. Der Mössner/Seeger zählt seit 40 Jahre zu den Standard-Kommentaren zum Körperschaftsteuerrecht; als Mössner/Oellerich/Valta führt er diese Tradition nun in 6. Auflage als gebundener Kommentar mit unterjähriger Online-Aktualisierung fort und erläutert die Vorschriften des KStG verständlich und praxisgerecht. Zum einen besonders gestaltungsorientiert unterstützt Sie der Kommentar mit zahlreichen Praxishinweisen, Checklisten, Beispielen und Grafiken im Tagesgeschäft. Dank seiner wissenschaftlichen Tiefe trägt er zur Meinungs- und Lösungshilfe bei, was nicht zuletzt in der Zitierung durch Gerichte zum Ausdruck kommt.¿ Rechtsstand der Printauflage ist der 1.4.2024. Die Online-Version, die im Erwerb dieser Printausgabe enthalten ist, steht Ihnen bis zum Erscheinen der Folgeauflage mit ihren unterjährigen Online-Aktualisierungen und Zusatzinhalten zur Verfügung. Sie bleiben informiert, welche gravierenden Änderungen in Rechtsprechung und Verwaltungsmeinung es gibt und welche Gesetzesvorhaben anstehen. Die Änderungsdokumentation hilft Ihnen, die konkreten Aktualisierungen leicht nachzuverfolgen. Zudem ist die Online-Version mit zahlreichen weiterführenden Inhalten der NWB Datenbank verknüpft.¿ Inklusive Online-Version und "Frag den Kommentar!" KI Recherche. Mit "Frag den Kommentar!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: EU-steuerpolititscher Hintergrund. Erster Teil: Steuerpflicht. § 1 Unbeschränkte Steuerpflicht. § 1a Option zur Körperschaftsbesteuerung. § 2 Beschränkte Steuerpflicht. § 3 Abgrenzung der Steuerpflicht bei nichtrechtsfähigen Personenvereinigungen und Vermögensmassen sowie bei Realgemeinden. § 4 Betriebe gewerblicher Art von juristischen Personen des öffentlichen Rechts. § 5 Befreiungen. § 6 Einschränkung der Befreiung von Pensions-, Sterbe-, Kranken- und Unterstützungskassen. § 6a Einkommensermittlung bei voll steuerpflichtigen Unterstützungskassen. Zweiter Teil: Einkommen. Erstes Kapitel: Allgemeine Vorschriften. § 7 Grundlagen der Besteuerung. § 8 Ermittlung des Einkommens. § 8a Betriebsausgabenabzug für Zinsaufwendungen bei Körperschaften (Zinsschranke). § 8b Beteiligung an anderen Körperschaften und Personenvereinigungen. § 8c Verlustabzug bei Körperschaften. § 8d Fortführungsgebundener Verlustvortrag. § 9 Abziehbare Aufwendungen. § 10 Nichtabziehbare Aufwendungen. § 11 Auflösung und Abwicklung (Liquidation). § 12 Verlust oder Beschränkung der des Besteuerungsrechts der Bundesrepublik Deuschland. § 13 Beginn und Erlöschen der Steuerbefreiung. Zweiter Teil: Sondervorschriften für die Organschaft. Vorbemerkungen zu §§ 14 - 19 KStG. § 14 Aktiengesellschaft oder Kommanditgesellschaft auf Aktien als Organgesellschaft. § 15 Ermittlung des Einkommens bei Organschaft. § 16 Ausgleichszahlungen. § 17 Andere Kapitalgesellschaften als Organgesellschaft. § 18 (weggefallen). § 19 Steuerabzug bei Organträger. Drittes Kapitel: Sondervorschriften für Versicherungsunternehmen, Pensionsfonds und Bausparkassen. § 20 Schwankungsrückstellungen, Schadenrückstellungen. § 21 Beitragsrückerstattungen. § 21a Deckungsrückstellungen. § 21b (weggefallen). Viertes Kapitel: Sondervorschriften für Genossenschaften. § 22 Genossenschaftliche Rückvergütung. Dritter Teil: Tarif; Besteuerung bei ausländischen Einkunftsteilen. § 23 Steuersatz. § 24 Freibetrag für bestimmte Körperschaften. § 25 Freibetrag für Genossenschaften sowie Vereine, die Land- und Forstwirtschaft betreiben. § 26 Steuerermäßigung bei ausländischen Einkünften. Vierter Teil: Nicht in das Nennkapital geleistete Einlagen und Entstehung und Veranlagung. § 27 Nicht in das Nennkapital geleistete Einlagen. § 28 Umwandlung von Rücklagen in Nennkapital und Herabsetzung des Nennkapitals. § 29 Kapitalveränderungen bei Umwandlungen. § 30 Entstehung der Körperschaftsteuer. § 31 Steuererklärungspflicht, Veranlagung und Erhebung der Körperschaftsteuer. § 32 Sondervorschriften für den Steuerabzug. § 32a Erlass, Aufhebung oder Änderung von Steuerbescheiden bei verdeckter Gewinnausschüttung oder verdeckter Einlage. Fünfter Teil: Ermächtigungs- und Schlussvorschriften. § 33 Ermächtigungen. § 34 Schlussvorschriften. § 35 Sondervorschriften für Körperschaften, Personenbereinigungen oder Vermögensmassen in dem in Artikel 3 des Einigungsvertrages genannten Gebiet. Sechster Teil: Sondervorschriften für den Übergang vom Anrechnungsverfahren zum Halbeinkünfteverfahren. Vorbemerkungen zu §§ 36 - 40 KStG. § 36 Endbestände. § 37 Körperschaftsteuererhöhung. § 39 Einlagen der Anteilseigner und Sonderausweis. § 40 (weggefallen). , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Oellerich, Ingo~Valta, Matthias, Bearbeitung: Helm, Thorsten~Sternberg, Christian~Himmer, Klaus~Bischoff, Christian~Böhmer, Julian~Brocke, Klaus von~Müller, Thomas~Oellerich, Ingo~Geißer, Martin~Silberberg, Lilia, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage, Keyword: Europäischer Binnenmarkt; Körperschaftsteuerrecht; Organschaft; Umwandlung; Übergangsvorschriften; Verdeckte Gewinnausschüttung; Zinsschranke; KStG; Körperschaftsteuer; Praktikerkommentar; Praxiskommentar; KöMoG; Optionsmodell, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Seitenanzahl: xxv, Seitenanzahl: 2321, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 2400 Blätter, Länge: 242, Breite: 181, Höhe: 62, Gewicht: 2064, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077440001 V14550-978-3-482-643- B0000077440002 V14550-978-3-482-643-2,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-SicherheitIT-Sicherheit , Technologien und Best Practices für die Umsetzung im Unternehmen , Sport-Gewindefahrwerk > Sportfederung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241011, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Lang, Michael~Löhr, Hans, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 444, Keyword: Cyber Security; Cyberabwehr; Datenschutz; Hacking; ISO 27001; IT-Infrastruktur; IT-Sicherheit; Informationssicherheit; Risikoanalyse, Fachschema: Datensicherheit / Netz~EDV / Theorie / Sicherheit~Hacker (EDV)~Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Datenschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 246, Breite: 180, Höhe: 31, Gewicht: 948, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2823581,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden331,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Steuerung und Regelung?
Die Steuerung bezieht sich auf den Prozess der Festlegung von Zielen und der Planung von Handlungen, um diese Ziele zu erreichen. Die Regelung hingegen bezieht sich auf den Prozess der Überwachung und Anpassung von Handlungen, um sicherzustellen, dass die Ziele erreicht werden. Steuerung ist also eher strategisch und planungsorientiert, während Regelung eher operativ und anpassungsorientiert ist. **
-
Was ist der Unterschied zwischen Steuerung und Regelung?
Die Steuerung bezieht sich auf den Prozess der Festlegung von Zielen und der Festlegung von Maßnahmen, um diese Ziele zu erreichen. Die Regelung hingegen bezieht sich auf den Prozess der Überwachung und Anpassung von Aktivitäten, um sicherzustellen, dass sie den festgelegten Zielen entsprechen. Während die Steuerung den Rahmen für die Handlungen setzt, sorgt die Regelung für die kontinuierliche Anpassung und Optimierung dieser Handlungen. **
-
Wie erfolgt die Regelung und Steuerung durch Hormone?
Die Regelung und Steuerung durch Hormone erfolgt durch die Freisetzung von Hormonen in den Blutkreislauf durch endokrine Drüsen. Diese Hormone gelangen dann zu den Zielzellen oder Organen, wo sie spezifische Rezeptoren binden und eine Reaktion auslösen. Auf diese Weise können Hormone verschiedene physiologische Prozesse im Körper regulieren, wie zum Beispiel den Stoffwechsel, das Wachstum, die Fortpflanzung und die Stressreaktion. **
-
Handelt es sich bei dem Vorgang, bei dem der Kühlerlüfter in Fahrzeugen anspringt, um eine Messung, eine Steuerung oder eine Regelung?
Es handelt sich um eine Regelung. Der Kühlerlüfter springt in Fahrzeugen an, um die Temperatur des Motors zu regulieren und ihn vor Überhitzung zu schützen. Die Regelung erfolgt auf Basis von Sensoren, die die Motortemperatur messen und entsprechende Signale an das Steuergerät senden, welches dann den Kühlerlüfter einschaltet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.